Modification d’un critère fiscal outre-mer
la première partie du projet de loi de finances pour 2026 (première lecture).
QU'EST-CE QUE ÇA CHANGE ?
Le 2° du III de l’article 44 quaterdecies du code général des impôts est modifié sur les conditions d’appréciation du taux de pauvreté. Le dossier fourni ne donne ni nouveau seuil, ni date d’entrée en vigueur, ni montant.
QUI EST CONCERNÉ ?
Les contribuables ou structures dont l’avantage fiscal dépend du taux de pauvreté prévu à l’article 44 quaterdecies — avec des conditions d’appréciation modifiées.
POURQUOI ÇA COMPTE ?
Le point tranché porte uniquement sur la manière d’apprécier un taux de pauvreté dans un dispositif fiscal du code général des impôts. Le dossier transmis ne permet pas d’identifier le nouveau mode de calcul ni ses effets chiffrés.
↗ Source officielle · Assemblée nationale — Scrutin n°4241 (législature XVII)
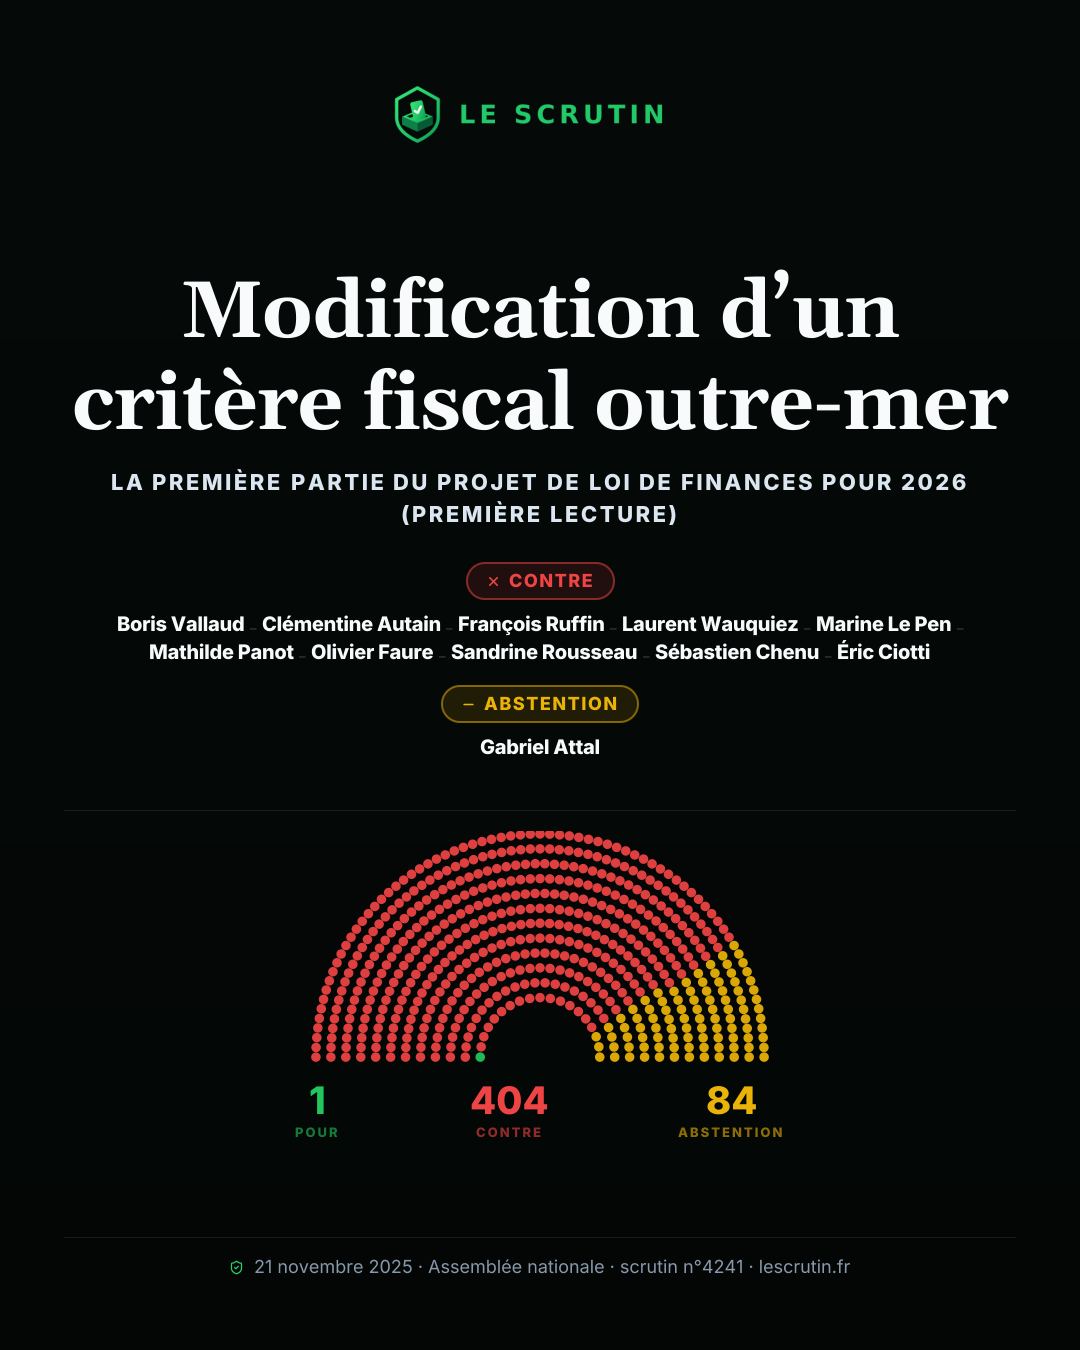
Vote par groupe politique — totaux officiels
Tous les membres de chaque groupe · source : Assemblée nationale OpenData
RN
RE
LFI
PS
Éco.
Hor.
LR
LIOT
GDR
MoDem
UDR
NI
Source : data.assemblee-nationale.fr
Personnalités suivies, par groupe politique
Personnalités suivies uniquement — ne reflète pas le vote de l'ensemble du groupe.
Positions des personnalités suivies
Seules les positions des personnalités suivies par Le Scrutin sont affichées — pas l'ensemble des votants.
Scrutins liés
- Placement d'enfants: fratrie et réexamen · 2026-07-21
- Réseaux sociaux interdits avant 15 ans · 2026-07-21
- Règles plus strictes sur explosifs et feux d’artifice · 2026-07-21
- Règles sur les bâtiments de l’État · 2026-07-21
- Contrôles d’honorabilité dans les fédérations · 2026-07-20
- Mesures pour la vie en altitude · 2026-07-20