Avantage fiscal pour les fonds propres
A9-0387/2023 – Luděk Niedermayer – Commission proposal
QU'EST-CE QUE ÇA CHANGE ?
Les sociétés pourraient déduire de leur base imposable un intérêt fictif calculé sur les nouveaux apports en capital, sur 10 ans. Les paiements d'intérêts resteraient plafonnés à 85% pour réduire l'avantage de l'endettement.
QUI EST CONCERNÉ ?
Les sociétés qui se financent par augmentation de capital plutôt que par emprunt bancaire pourraient payer moins d'impôt pendant 10 ans sur ces nouveaux apports.
POURQUOI ÇA COMPTE ?
Le débat portait sur la manière de corriger le biais fiscal qui favorise la dette: certains voulaient alléger l'impôt sur les apports en capital, d'autres craignaient un nouveau manque à gagner fiscal et des montages d'optimisation.
↗ Source officielle · parltrack.org
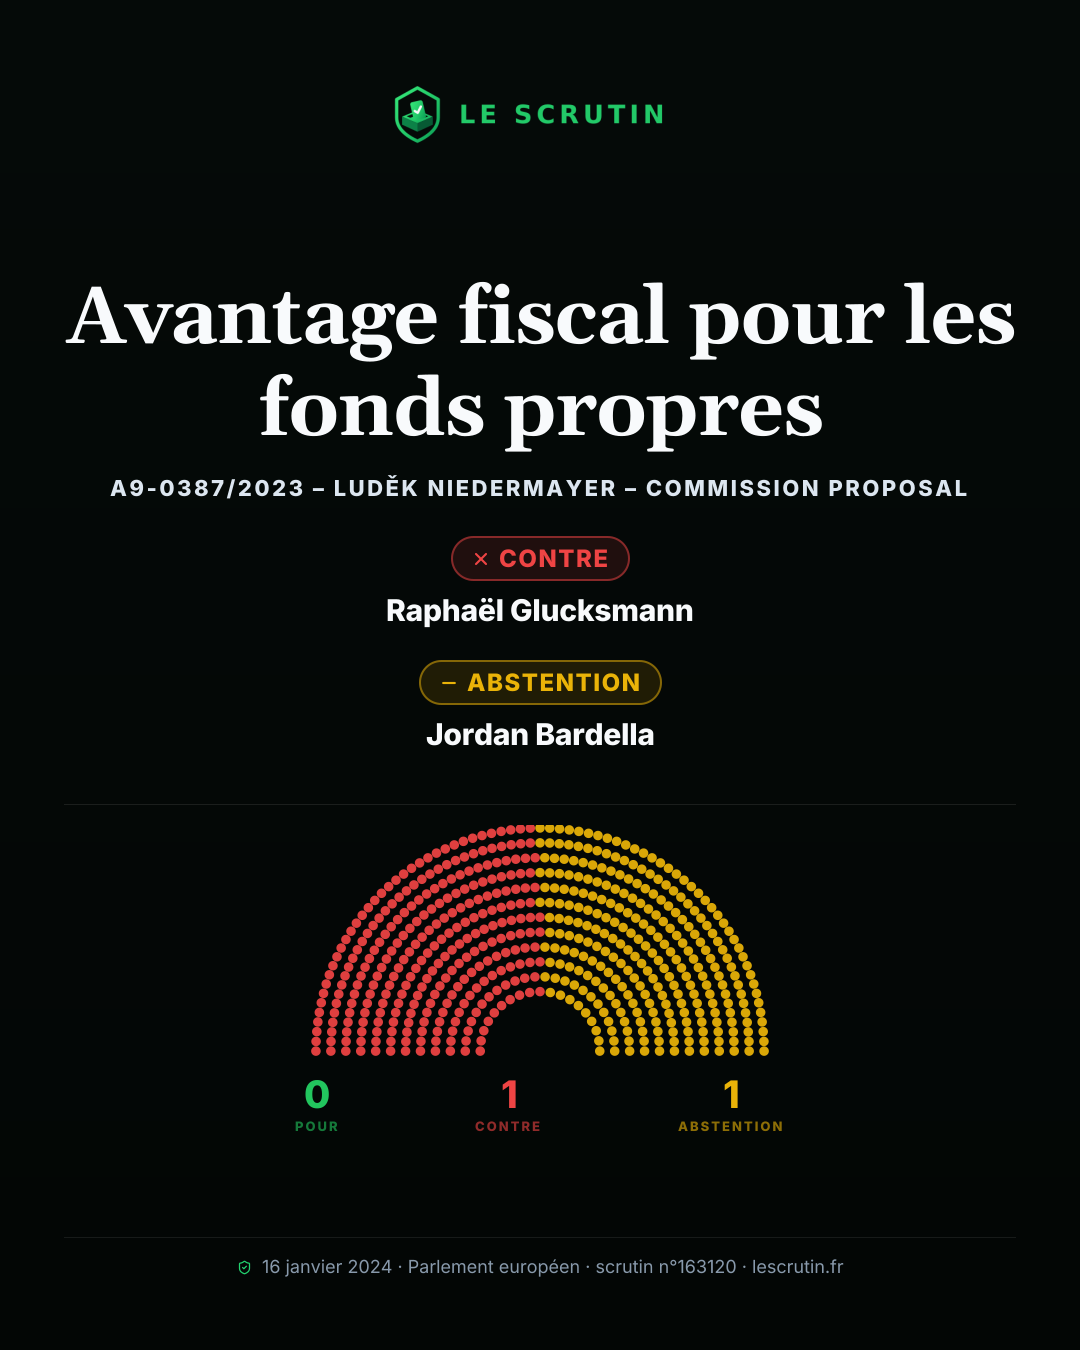
Personnalités suivies, par groupe politique
Personnalités suivies uniquement — ne reflète pas le vote de l'ensemble du groupe.
Positions des personnalités suivies
Seules les positions des personnalités suivies par Le Scrutin sont affichées — pas l'ensemble des votants.
Scrutins liés
- Placement d'enfants: fratrie et réexamen · 2026-07-21
- Réseaux sociaux interdits avant 15 ans · 2026-07-21
- Règles plus strictes sur explosifs et feux d’artifice · 2026-07-21
- Règles sur les bâtiments de l’État · 2026-07-21
- Contrôles d’honorabilité dans les fédérations · 2026-07-20
- Mesures pour la vie en altitude · 2026-07-20